科技赋能与产业协同 输配电及控制设备制造行业高质量发展路径探析
一、行业概述与背景
输配电及控制设备制造行业是电力工业的重要组成部分,承担着电能传输、分配、控制与保护的关键职能,是保障电网安全稳定运行、支撑国民经济发展的基础性产业。根据国民经济行业分类,该行业涵盖变压器、整流器和电感器制造,以及电工机械专用设备制造和机械电气设备制造等多个细分领域。随着我国新型电力系统建设的加速推进、新能源大规模并网以及智能电网的深入发展,输配电及控制设备制造行业迎来了前所未有的发展机遇,同时也面临着技术升级、结构调整和绿色转型的多重挑战。
从产业链视角来看,输配电及控制设备制造处于电力系统建设的中游环节,上游涉及硅钢片、铜材、绝缘材料等原材料供应,下游则对接电网建设、新能源电站、工业用电及居民配电等应用场景。行业的发展水平直接关系到电力系统的可靠性、经济性与智能化程度,是实现“双碳”目标的重要支撑力量。
二、核心细分领域分析
2.1 变压器、整流器和电感器制造
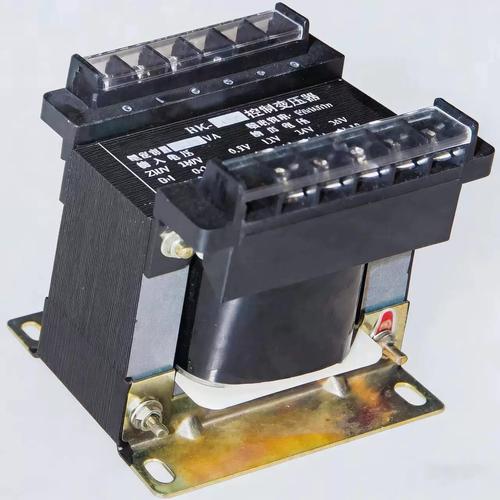
变压器、整流器和电感器是电力系统中实现电压变换、电能转换与滤波储能的核心设备。变压器作为输配电系统的“心脏”,广泛应用于发电、输电、配电各环节,其技术水平和制造能力直接决定了电网的传输效率与安全性能。当前,我国变压器制造行业已形成较为完整的产业体系,产品涵盖油浸式变压器、干式变压器、非晶合金变压器等多种类型,能够满足不同电压等级和应用场景的需求。
在整流器领域,随着电力电子技术的快速发展,大功率整流器在电解、电镀、牵引传动等工业领域的需求持续增长,同时也在新能源发电并网、储能系统中发挥着日益重要的作用。电感器作为电子电路中的基础元件,其小型化、高频化、高可靠性趋势明显,在通信设备、新能源汽车、消费电子等领域需求旺盛。
值得注意的是,随着新材料、新工艺的应用,变压器、整流器和电感器制造正朝着高效节能、环保化、智能化方向发展。非晶合金带材、纳米晶材料等新型软磁材料的推广使用,显著降低了设备的空载损耗;智能变压器集成了传感、通信与边缘计算能力,可实现状态自感知与故障自诊断,成为智能电网的重要节点设备。
2.2 电工机械专用设备制造
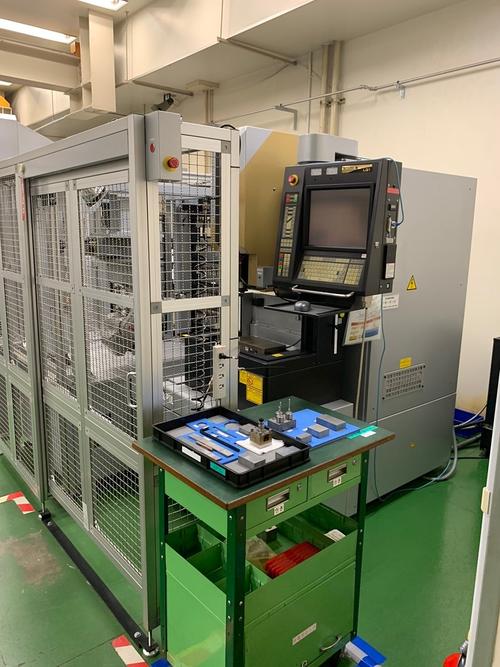
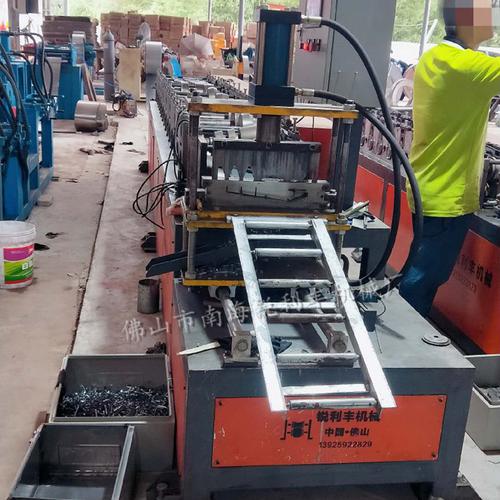
电工机械专用设备制造是为电线电缆、电机、变压器等电工产品生产提供专用工艺装备的产业,属于装备制造业中具有鲜明行业特色的细分领域。该类设备主要包括绕线机、绝缘处理设备、铁芯叠装设备、浇注设备、检测试验设备等,其精度、效率和自动化水平直接影响下游产品的质量与产能。
随着劳动力成本上升和智能制造理念的普及,电工机械专用设备正加速向自动化、数字化、柔性化方向转型。例如,全自动绕线机已实现多轴联动与视觉检测功能,能够适应不同规格线圈的快速换产需求;真空浇注设备在干式变压器生产中实现了工艺参数的精准控制与在线监测;基于工业互联网的平台化设备管理系统,使设备运行状态、工艺数据与维护信息得以实时采集与远程运维。
从市场需求来看,新能源发电、特高压电网建设、轨道交通电气化等领域对高性能电工机械专用设备的需求持续增长。国产设备在性价比、定制化服务等方面具备一定优势,正在逐步替代进口,并积极开拓海外市场。
2.3 机械电气设备制造
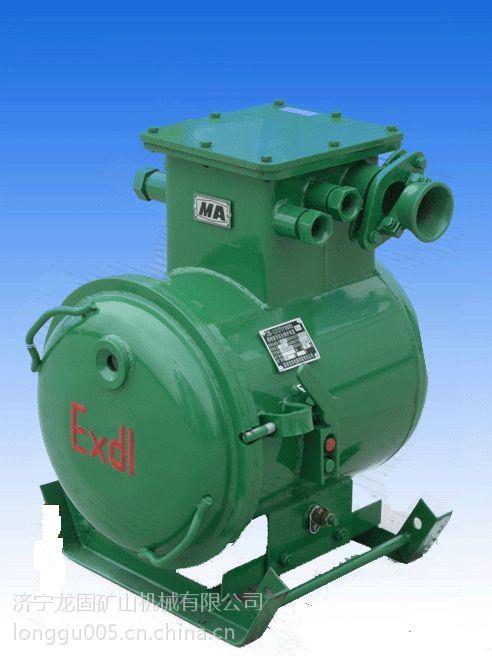
机械电气设备制造是输配电及控制设备制造行业的重要组成部分,涵盖范围较广,包括开关柜、控制柜、配电箱、断路器、接触器、继电器等各类电气控制与保护设备。这些设备广泛应用于工业自动化、建筑配电、基础设施、新能源系统等领域,是保障用电安全、实现电能高效分配与控制的关键环节。
在技术演进方面,机械电气设备正从传统的电磁式、手动操作向智能型、模块化、可通信方向发展。智能断路器具备电流电压监测、故障录波、远程分合闸等功能,可通过现场总线或无线网络接入能源管理系统;模块化开关柜提高了工厂预制程度,缩短了现场安装周期,并便于后期扩容与维护;固体绝缘技术、环保气体绝缘技术的推广,有效减少了温室气体排放,契合绿色制造的发展要求。
机械电气设备制造企业越来越重视系统集成能力与全生命周期服务,从单一设备供应商向整体解决方案提供商转型。通过将电气设备与传感器、控制器、软件平台深度融合,为用户提供涵盖设计咨询、设备供应、安装调试、运维管理的一站式服务,已成为行业竞争的新高地。
三、发展趋势与技术创新
3.1 智能化与数字化
随着物联网、大数据、人工智能等新一代信息技术的渗透,输配电及控制设备制造正加快智能化转型。智能变压器、智能开关柜、智能断路器、智能电表等产品不断涌现,具备自我感知、自我诊断、自我决策和自适应控制能力。智能制造方面,数字孪生技术在设备设计与工艺优化中的应用日益广泛,虚拟调试与预测性维护有效缩短了研发周期、降低了运行故障率。
3.2 绿色低碳与节能环保
在“双碳”目标驱动下,高效节能、环保型设备成为市场主流。非晶合金变压器、一级能效配电变压器、环保气体绝缘开关设备等产品的市场需求快速增长。制造环节也在推行绿色工厂、清洁生产,减少有害物质使用和能耗排放。设备退役后的回收处理与再利用受到更多关注,全生命周期的绿色管理理念逐步深入。
3.3 集成化与模块化
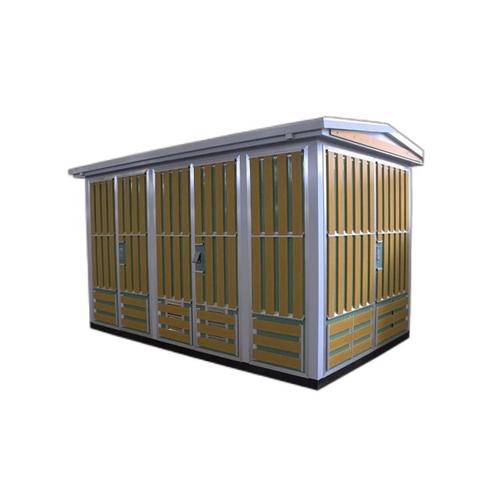
面对用地紧张、建设周期缩短、运维便捷性要求提高等现实需求,输配电及控制设备日益向紧凑型、模块化、预装式方向发展。预装式变电站、模块化变电单元、即插即用电气组件等产品,在新能源电站、城市配网、数据中心、临时用电等场景中展现出显著优势。集成化设计不仅减少了现场施工工作量,也提高了设备的一致性与可靠性。
3.4 标准引领与国际化发展
我国输配电及控制设备制造行业高度重视标准体系建设,积极参与国际标准制定,推动自主技术和产品走向海外。特高压、智能电网、新能源并网等领域的技术标准已具有国际影响力。国内企业通过“一带一路”倡议等契机加速国际化布局,以优质产品与系统解决方案服务全球电力建设。
四、面临的挑战与对策
4.1 挑战分析
当前,输配电及控制设备制造行业面临以下主要挑战:一是市场竞争加剧,中低压领域同质化严重,价格战频发,利润空间受到挤压;二是部分关键核心技术、高端材料与核心零部件仍存在对外依赖,供应链安全风险犹存;三是行业整体数字化转型能力参差不齐,中小企业面临技术、资金与人才短板;四是国际经贸环境复杂多变,出口面临一定不确定性和合规壁垒。
4.2 对策建议
为推动行业高质量发展,可着力从以下方面入手:
第一,强化创新驱动。加大研发投入,突破换流阀、大功率绝缘栅双极晶体管、高磁感硅钢等关键技术,提升自主可控水平。深化产学研用协同,组建创新联合体,加速科技成果转化。
第二,优化产业结构。鼓励优势企业通过兼并重组、战略合作做大做强,引导中小企业走专精特新之路,形成大中小企业融通发展的良好生态。
第三,推进智能制造。制定行业智能制造标准与实施指南,推广柔性生产线、智能物流与数字化车间建设,提升生产效率与产品质量一致性。
第四,提升国际化经营能力。鼓励企业开展国际认证与本地化运营,积极参与海外电网改造、新能源项目,借助数字化营销拓宽海外渠道,打造具有国际竞争力的中国品牌。
五、前景展望
输配电及控制设备制造行业未来将保持稳中向好的发展态势。从内需来看,新型电力系统建设、配电网升级改造、新能源大基地开发、数据中心与新能源汽车充电设施建设等将持续释放市场需求。从外需来看,全球能源转型带动电网投资增加,共建‘一带一路’国家电力基础设施建设需求旺盛,为我国企业提供了广阔的国际市场空间。
中长期内,行业竞争格局将日趋多元化、分层化。头部企业依托技术、品牌与资本优势向系统解决方案与高端市场迈进;中小企业则聚焦细分领域,做深做精,形成差异化竞争力。变压器、整流器和电感器制造将向高效化、低损耗、小型化方向发展;电工机械专用设备制造则与智能制造、精密制造深度融合;机械电气设备制造将在智能化、模块化、绿色化方面持续升级。
输配电及控制设备制造行业作为能源电力领域的重要支撑产业,将在技术革新、产业协同与绿色转型的驱动下,持续提升核心竞争力,为实现我国能源安全、电力保供和‘双碳’目标贡献坚实力量,并在全球能源治理与电力发展中发挥更加重要的作用。
如若转载,请注明出处:http://www.jsq998.com/product/47.html
更新时间:2026-10-05 16:44:40